
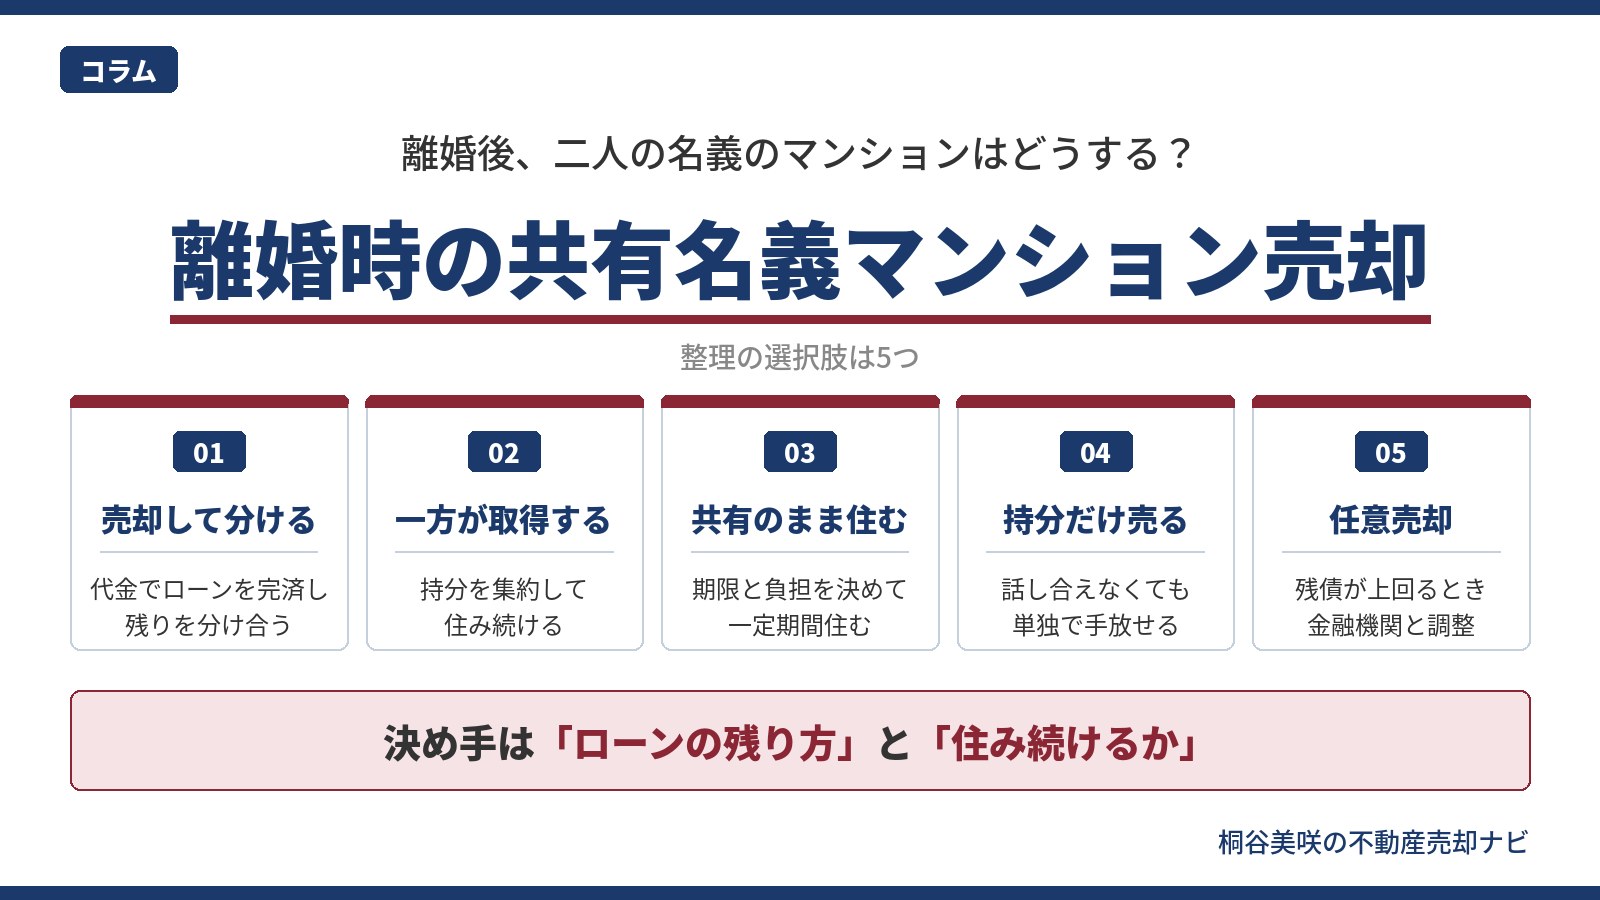

離婚時の共有名義マンションの売却は、住宅ローンの残り方と、離婚後にどちらかが住み続けるかで進め方が決まります。主な選択肢は、売却して代金を分ける、一方が持分を取得して住み続ける、共有のまま一方が住む、自分の持分だけを売る、残債が売却額を上回る場合の任意売却の5つで、どの方法でも借入先の金融機関との調整が欠かせません。
「離婚することは決まったけれど、二人の名義で買ったマンションをどうすればいいのか分からない」。離婚と不動産のご相談では、こうした声をよく伺います。
共有名義のマンションは、名義・住宅ローン・財産分与という3つの問題が重なっているため、どこから手をつければよいかが見えにくくなります。ただ、確認すべき順番と選べる方法を整理すれば、取るべき道はかなり絞り込めます。
この記事では、離婚時に共有名義のマンションを整理する5つの方法を比較し、売却の進め方、財産分与の税金と登記、状況別の選び方までを編集長の桐谷美咲が整理します。
この記事の要点
- 名義と分与は別:登記上の持分割合と、財産分与で受け取れる割合は一致するとは限りません。寄与の程度は、異なることが明らかでなければ相等しいとされます(民法768条3項)。
- ローンの契約は変わらない:財産分与で返済する人を決めても、金融機関との契約はそのままです。借主を替えるには金融機関の関与が必要です。
- 選択肢は5つ:売却して代金を分ける、一方が持分を取得する、共有のまま一方が住む、自分の持分だけ売る、任意売却のいずれかが基本です。
- 税金と登記:財産分与で不動産を渡した側には譲渡所得の課税関係が生じ、受け取った側には原則として贈与税がかかりません。名義の変更には登記が必要です。
- 請求の期限:家庭裁判所に財産分与を請求できるのは、2026年4月1日以降の離婚なら離婚から5年、それより前の離婚なら2年です。
目次
離婚時に共有名義のマンションはどうなる?財産分与と名義の関係
離婚時の共有名義マンションは、婚姻中に夫婦が協力して取得した財産であれば、財産分与の対象になるのが基本です。財産分与では、登記上の持分割合ではなく、婚姻中の財産の取得・維持への寄与などを考慮して分け方を決めます。
離婚した夫婦の一方は、相手方に財産の分与を請求できます(民法768条1項)。話し合いがまとまらない場合、家庭裁判所は、婚姻中に取得・維持した財産の額や各自の寄与の程度、婚姻の期間、収入などの一切の事情を考慮して、分与の額と方法を定めます。このとき、寄与の程度は、異なることが明らかでないときは相等しいものとされます(同条3項)。
そのため、マンションの登記が「夫3分の2・妻3分の1」になっていても、財産分与で同じ割合に分けるとは限りません。一方で、夫婦の一方が婚姻前から持っていた財産は、その人の特有財産とされます(民法762条1項)。婚姻前の貯金や親からの援助で頭金を出した場合のように、特有財産が関わるときは、その扱いも話し合いの論点になります。
家庭裁判所に財産分与の処分を請求できる期間にも注意が必要です。2026年4月1日に施行された改正民法により、この期間は離婚の時から5年に延びました(民法768条2項ただし書)。ただし、施行日より前に離婚した場合は、改正前と同じく離婚から2年のままです(改正法附則4条)。改正の概要は法務省「民法等の一部を改正する法律(父母の離婚後等の子の養育に関する見直し)について」で確認できます。
押さえておきたいポイント
財産分与の合意は、夫婦の間でマンションをどう分けるかを決めるものです。登記の名義や住宅ローンの借主は、合意しただけでは変わりません。名義は登記で、ローンは金融機関との手続きで、それぞれ別に変える必要があります。
最初に確認したい3つのこと:持分・住宅ローンの形・残債と価値
離婚時に共有名義のマンションを整理するときは、登記上の持分割合、住宅ローンの契約の形、ローン残高とマンションの価値の3点を最初に確認します。この3つが分かると、売却と住み続ける方法のどちらが現実的かを判断できます。
確認1:登記事項証明書で持分割合を確かめる
持分割合は、法務局で取得できる登記事項証明書の権利部(甲区)に記載されています。購入時に「半分ずつ」と思い込んでいても、頭金の負担割合に応じて別の割合で登記していることがあります。抵当権の内容(借入先や債務者)は、同じ証明書の権利部(乙区)で確認できます。
確認2:住宅ローンの契約の形を確かめる
共有名義のマンションの住宅ローンには、主に次の4つの形があります。どの形かによって、離婚後に誰が返済義務を負い続けるかが変わります。
| ローンの形 | 借入の仕組み | 離婚時に注意すること |
|---|---|---|
| 単独ローン | 夫婦の一方だけが借主 | マンションが共有名義でも、返済義務は借主だけが負う。他方が連帯保証人になっていないかを確認する |
| ペアローン | 夫婦がそれぞれ別のローンを借りる | 互いが相手のローンの連帯保証人になっていることがある。一方が住み続ける場合、出ていく側の返済と保証が続く |
| 連帯債務 | 夫婦が1つのローンを連帯して借りる | 金融機関は、どちらにも全額の返済を請求できる(民法436条) |
| 連帯保証 | 一方が借主、他方が保証人 | 借主が返済しないと、保証人が全額を返済する立場になる |
財産分与の話し合いで「ローンは住み続ける側が払う」と決めても、それは夫婦の間の約束にとどまり、金融機関との契約は変わりません。借主を一人に替える免責的債務引受は、金融機関が契約の当事者になるか、承諾をすることで初めて成立します(民法472条2項・3項)。ローンの見直しは、必ず借入先の金融機関に相談してから進めましょう。
確認3:ローン残高とマンションの価値を比べる
金融機関から取り寄せるローン残高の証明と、不動産会社の査定額を比べます。査定額がローン残高を上回る状態をアンダーローン、下回る状態をオーバーローンといいます。
- アンダーローン:売却代金でローンを完済し、抵当権を抹消して売却できます。残ったお金は財産分与の対象として分け方を決めます。
- オーバーローン:売却代金だけでは完済できないため、差額を自己資金で補うか、金融機関の同意を得て任意売却を検討します。

離婚時の共有名義マンションの整理方法5つの比較
離婚時の共有名義マンションを整理する方法は、売却して代金を分ける、一方が持分を取得して住み続ける、共有のまま一方が住む、自分の持分だけを売る、任意売却の5つです。相手の同意の要否と住宅ローンの扱いが、方法ごとに大きく異なります。
| 方法 | 相手の同意 | 住宅ローンの扱い | 主な税金 | 向いているケース |
|---|---|---|---|---|
| 売却して代金を分ける | 必要 | 売却代金で完済し、抵当権を抹消する | 売却益が出れば、各自の持分について譲渡所得税 | アンダーローンで、二人とも住み続けない |
| 一方が持分を取得して住み続ける | 必要 | 取得する側への借り換えなど、金融機関との手続きが必要 | 持分を渡した側に譲渡所得の課税関係 | 住み続ける側に返済能力がある |
| 共有のまま一方が住む | 必要 | 契約はそのまま。出ていった側の返済義務や保証も残る | すぐには生じない | 一定期間だけ住み続ける事情がある |
| 自分の持分だけを売る | 不要 | 抵当権は残り、ローンの返済義務も変わらない | 売却益が出れば譲渡所得税 | 話し合いができず、共有から抜けたい |
| 任意売却 | 必要(金融機関の同意も必要) | 売却後も残る債務の返し方を金融機関と協議する | 売却益が出なければ譲渡所得税はかからない | オーバーローンで、売却額では完済できない |
表は方法同士の違いをつかむための目安です。実際の可否は、ローンの契約内容や金融機関の判断、二人の話し合いの状況で変わります。
一方が持分を取得して住み続ける場合
住み続ける側が相手の持分を財産分与や買い取りで取得し、単独名義にする方法です。現実には、住宅ローンを住み続ける側の単独の借入に借り換えられるかが最大の関門になります。借り換えができないまま名義だけを移すと、出ていった側が借主や連帯保証人のまま残ることがあります。
共有のまま一方が住む場合
子どもの学校の区切りなど、一定期間だけ住み続けたい事情があるときに選ばれる方法です。ただし共有状態が続く限り、将来売るときにも二人の合意が必要で、一方が亡くなれば相続人が新たな共有者になります。この方法を選ぶ場合は、いつまで住むのか、ローンや固定資産税を誰が負担するのかを書面に残しておきましょう。
自分の持分だけを売る場合
自分の持分は、相手の同意がなくても売ることができます(民法206条)。ただし、住宅ローンの抵当権は残り、元配偶者が住み続けている物件であることも多いため、買い手は共有持分を専門に扱う買取業者などに限られます。詳しい注意点は、この記事の後半で整理しています。
任意売却の場合
オーバーローンで売却代金だけでは完済できないときに、金融機関の同意を得て抵当権を外してもらい、市場で売却する方法です。売却後に残る債務は消えないため、その返し方を金融機関と協議します。任意売却に慣れた不動産会社と、必要に応じて弁護士への相談を前提に検討しましょう。
共有名義のマンションを売却する場合の進め方と注意点
離婚時に共有名義のマンションを売却する場合は、持分と残債の確認、査定、売却条件と代金の分け方の合意、売買契約、決済の順に進めます。不動産全体を売るには共有者全員の同意が必要なため、売却条件を二人で書面に残しておくことが重要です。
- 登記事項証明書とローン残高の証明で、持分割合と残債を確認する
- 複数の不動産会社に査定を依頼し、仲介と買取の価格・期間を比べる
- 売却価格の下限、代金の分け方、売却にかかる費用の負担を二人で合意し、書面に残す
- 不動産会社と媒介契約を結び、買主と売買契約を結ぶ(共有者全員が売主として署名・押印する)
- 決済で住宅ローンを完済して抵当権を抹消し、残った代金を合意どおりに分ける
契約や決済には、原則として共有者全員の実印と印鑑証明書が必要です。顔を合わせるのが難しい場合は、委任状で代理人を立てたり、不動産会社を窓口にして連絡を一本化したりする方法もあります。共有不動産全体を売るときの同意のルールは、共有持分とは何かを解説した記事で整理しています。
売る時期によって変わる税金の論点
マイホームを売ったときの3,000万円の特別控除は、以前住んでいた家の場合、住まなくなってから3年を経過する日の属する年の12月31日までに売ることが条件の一つです。また、夫婦や親子など特別の関係がある人への売却には使えません(国税庁 No.3302 マイホームを売ったときの特例)。
先に家を出た側は、売却の時期によって特例の対象から外れることがあります。元配偶者に持分を渡す場合も、離婚の成立前後で扱いが変わりうる論点です。売る時期を決める前に、税理士に確認しておきましょう。
財産分与で持分を渡す・受け取るときの税金と登記
財産分与でマンションの持分を渡した側には、分与した時の時価で譲渡したものとして譲渡所得の課税関係が生じ、受け取った側には原則として贈与税がかかりません。名義を移すには持分移転登記が必要で、原則として渡す側と受け取る側の共同申請で行います。
| 場面 | 税金の扱い |
|---|---|
| 財産分与でマンション(持分)を渡した | 渡した側に譲渡所得の課税関係が生じる。収入金額は分与した時の時価 |
| 財産分与でマンション(持分)を受け取った | 原則として贈与税はかからない。分与の額が多すぎる部分や、税を免れるための離婚と認められる場合は課税される |
| 受け取ったマンションを後で売る | 財産分与を受けた日の時価で取得したものとして扱い、所有期間もその日から判定する |
| 二人で第三者に売却した | 売却益が出れば、各自が自分の持分について譲渡所得を申告する |
財産分与で不動産を渡す側の扱いは国税庁 No.3114 財産分与により資産を譲渡したとき、受け取る側の扱いは国税庁 No.4414 離婚して財産をもらったときに示されています。お金を受け取らずに渡す側にも課税関係が生じるため、財産分与の内容を決める前に、税金の見込みを確認しておくことが大切です。
持分移転登記は、原則として渡す側と受け取る側の共同申請で行います(不動産登記法60条)。相手が登記に協力しない場合は、登記手続を命じる確定判決などを得て単独で申請することになります(同法63条1項)。税金の計算や特例の適用は個別の事情で変わるため税理士に、登記の手続きは司法書士に確認しましょう。
押さえておきたいポイント
固定資産税は、毎年1月1日時点で登記簿に所有者として登記されている人に課税されます(地方税法343条・359条)。財産分与で持分を渡すと合意しても、登記を移さないままでは翌年以降も納税通知が届くことがあります。合意の内容は、登記まで済ませて初めて完了します。
桐谷式:離婚時の共有名義マンションは「関係性」と「時間」で決める
離婚時の共有名義マンションの扱いは、元配偶者と話し合えるかという「関係性」と、いつまでに決着させたいかという「時間」の2つの軸で選ぶと決めやすくなります。その前提として、持分・残債・査定額という数字を先にそろえておくことが欠かせません。
1
数字をそろえる
登記事項証明書で持分割合を、ローン残高の証明と査定でアンダーローンかオーバーローンかを確認します。
2
関係性を見極める
元配偶者と売却条件や代金の分け方を話し合えるのか、直接のやり取りが難しいのかを整理します。
3
時間軸を決める
離婚と同時に整理したいのか、一定期間は住み続けてから売るのかを決めます。
話し合えるなら売却や持分の集約を、話し合えないなら持分の売却や家庭裁判所の手続きを検討する
| あなたの状況 | 向いている方法 | 判断のポイント |
|---|---|---|
| 二人とも住まず、売却額でローンを完済できる | 売却して代金を分ける | 価格の下限と代金の分け方を先に書面で合意する |
| 一方が住み続けたい、返済の見通しがある | その人が持分を取得する | 単独で借り換えができるか、金融機関に確認する |
| 当面は一方が住み、いずれ売りたい | 期限を決めて共有のまま住み、その後に売却 | 期限と費用負担を書面に残し、共有が長引くリスクを理解する |
| 話し合いが難しく、早く関係を断ちたい | 自分の持分の売却 | 抵当権の付いた持分の扱いと、相手が住んでいることへの対応 |
| 売却額でローンを完済できない | 任意売却 | 金融機関の同意と、売却後に残る債務の返し方 |
著書『桐谷式 状況×軸メソッド』では、複雑な不動産の判断軸を8つに分けています。離婚時の共有名義マンションでは、そのうち「F 関係性」と「E 時間」が特に重要です。
話し合いが難しいときに自分の持分を売る場合の注意点
元配偶者との話し合いが難しい場合でも、自分の持分だけなら相手の同意なしに売却できます。ただし、住宅ローンの抵当権や返済義務は残り、相手が住み続けている物件であることも多いため、買い手や価格が限られる点を理解したうえで検討する必要があります。
持分を売る前に、次の点を確認しておきましょう。
- ローンの返済義務:持分を売っても、自分が借主や連帯保証人である住宅ローンの返済義務は消えない
- 抵当権の扱い:マンションに設定された抵当権は残るため、買い手が付きにくく、価格にも影響する
- 相手が住んでいる場合:共有物を使用する共有者は、別段の合意がない限り、自分の持分を超える使用の対価を他の共有者に償還する義務を負う(民法249条2項)。買い手は、この点も含めて元配偶者と交渉することになる
- 財産分与との関係:財産分与の話し合いの途中で持分を売ると、分与の内容に影響することがある。弁護士への相談を先に検討する
- 行政処分歴:依頼先の業者に、国土交通省のネガティブ情報等検索サイトで処分歴がないか
話し合いがまとまらない場合は、家庭裁判所の調停や審判で財産分与の方法を決めることもできます。共有名義を解消する方法の全体像は共有名義の解消方法を7つの選択肢で比較した記事で、持分を売る場合の業者の選び方は共有持分の買取業者を状況別に比較した記事で詳しく解説しています。
よくある質問(FAQ)
Q離婚したら共有名義のマンションは売却しなければいけませんか?
離婚しても、共有名義のマンションを必ず売却しなければならないわけではありません。一方が相手の持分を取得して住み続ける方法や、期限を決めて共有のまま住む方法もあります。ただし、住宅ローンの契約は財産分与の合意だけでは変わらないため、どの方法でも借入先の金融機関との調整が必要です。
Q住宅ローンが残っている共有名義のマンションは売却できますか?
住宅ローンが残っていても、売却代金でローンを完済できれば、抵当権を抹消して売却できます。売却代金で完済できないオーバーローンの場合は、差額を自己資金で補うか、金融機関の同意を得て任意売却を検討します。不動産全体を売るには共有者全員の同意が必要です。
Q財産分与でマンションをもらうと税金はかかりますか?
財産分与でマンションを受け取った側には、原則として贈与税はかかりません。ただし、分与の額が多すぎる部分や、税を免れるための離婚と認められる場合は課税されます。一方、マンションを渡した側には、分与した時の時価で譲渡したものとして譲渡所得の課税関係が生じます。
Q財産分与の請求に期限はありますか?
財産分与について家庭裁判所に請求できるのは、2026年4月1日以降に離婚した場合は離婚の時から5年以内です(民法768条2項)。それより前に離婚した場合は、改正前と同じく離婚から2年以内です。期限が近い場合は、早めに弁護士に相談しましょう。
Q元配偶者が売却に応じない場合はどうすればよいですか?
元配偶者が売却に応じない場合は、家庭裁判所の調停や審判で財産分与の方法を決める方法と、自分の持分だけを売る方法があります。自分の持分は相手の同意なしに売却できますが、住宅ローンの返済義務や抵当権は残るため、売却前に契約内容と財産分与への影響を確認する必要があります。
まとめ|離婚時の共有名義マンションは「数字」と「関係性」から整理する
離婚時の共有名義マンションの売却は、住宅ローンの残り方と、どちらかが住み続けるかで進め方が決まります。選択肢は、売却して代金を分ける、一方が持分を取得する、共有のまま一方が住む、自分の持分だけを売る、任意売却の5つで、持分・残債・査定額の数字をそろえたうえで、元配偶者と話し合えるかと、いつまでに決着させたいかで絞り込むのが近道です。
- 登記上の持分割合と財産分与の割合は別で、寄与の程度は異なることが明らかでなければ相等しいとされる
- 財産分与で返済する人を決めても、住宅ローンの契約は金融機関との手続きなしには変わらない
- 財産分与で渡した側には譲渡所得の課税関係が生じ、受け取った側には原則として贈与税がかからない
- 家庭裁判所への財産分与の請求は、2026年4月1日以降の離婚なら離婚から5年以内
まずは登記事項証明書とローン残高の証明を手元にそろえ、査定でアンダーローンかオーバーローンかを確かめるところから始めてみてください。共有のルールは共有持分とは何かを解説した記事で、解消方法の全体像は共有名義の解消方法の記事で確認できます。

編集長の著書
桐谷式 状況×軸メソッド ── 複雑な不動産を、自分の状況で売る判断基準カタログ
相続・共有・離婚・訳あり物件など、複雑な不動産をどう売るか。十二の状況と八つの判断軸のマトリクスで、自分の状況に合う売り方と業者選びの枠組みを体系化した一冊です。本記事の「関係性」と「時間」の考え方も、この判断軸に基づいています。
私自身、30代前半に離婚したとき、夫と共有名義で購入したマンションの売却で大変な苦労をしました。権利関係が複雑な不動産を売る難しさを当事者として痛感したことが、この分野を専門にしたきっかけです。
だからこそ、この記事では「どの業者に頼むか」の前に、離婚という状況で何を確認し、どの方法を選べるのかを中立的に並べていきます。