
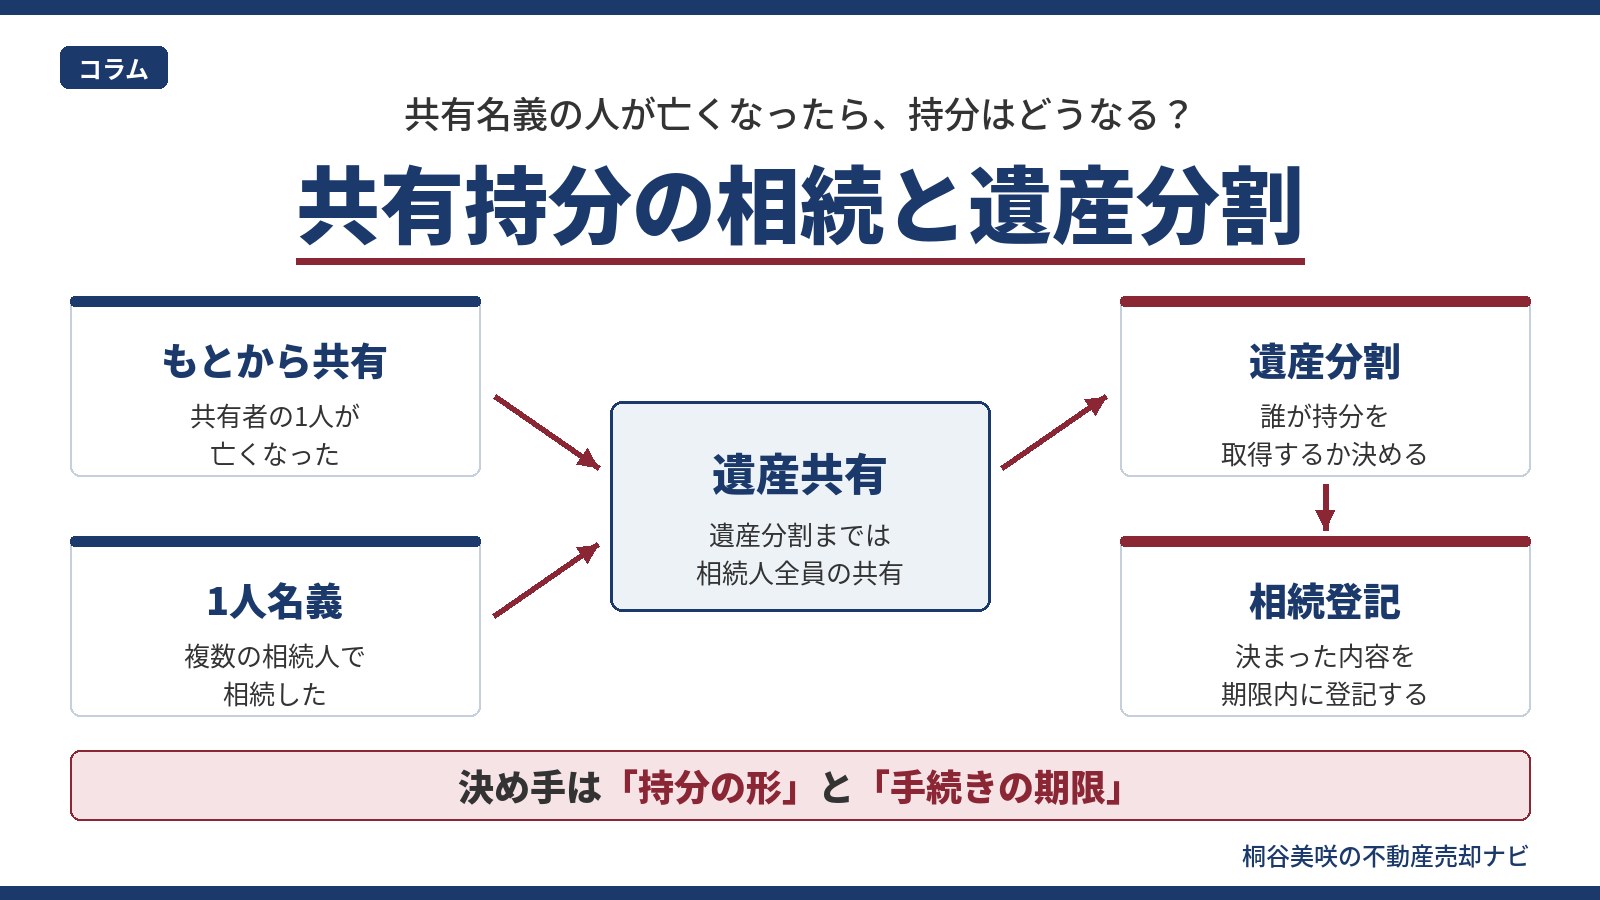

共有持分の相続とは、共有者の1人が亡くなったときに、その人の持分が相続人に引き継がれることです。相続人が複数いれば、遺産分割が終わるまで持分は相続人全員の共有(遺産共有)となり、遺産分割で誰が持分を取得するかを決めて、期限内に相続登記をします。
「親と共有名義だった家の持分は、親が亡くなったらどうなるのか。兄弟で相続したら、そのまま共有になってしまうのか」。共有名義の不動産を持つ方や、相続を控えた方から、よくいただく疑問です。
共有持分も、預金や単独名義の不動産と同じく相続の対象です。ただ、もとからの共有者と相続人が入り混じることがあり、遺産分割が終わる前と後とで、共有を解消するときに使う手続きが変わります。2023年の民法改正と2024年の相続登記の義務化で、期限のルールも加わりました。
この記事では、共有持分の相続で起きること、遺産分割前の「遺産共有」と分割後の共有の違い、相続登記の期限、相続した持分を手放す方法までを、条文と法務省の資料をもとに編集長の桐谷美咲が整理します。
この記事の要点
- 持分の行方:共有者が亡くなると、その持分は相続人に引き継がれます。相続人が複数いれば、遺産分割までは相続人全員の共有(遺産共有)になります。
- 解消の手続き:遺産共有は原則として遺産分割で解消します。相続開始から10年を過ぎると、もとからの共有部分とまとめて共有物分割で整理できる場合があります。
- 10年の区切り:相続開始から10年を過ぎた遺産分割では、特別受益や寄与分を考慮できず、原則として法定相続分で分けることになります。
- 相続登記:相続の開始と持分の取得を知った日から3年以内に相続登記の申請が必要です。正当な理由なく怠ると10万円以下の過料の対象です。
- 手放し方:相続放棄は3か月以内で、持分だけを選んで放棄することはできません。遺産分割の前後で、持分の譲渡や売却の扱いも変わります。
目次
共有持分の相続とは?共有者が亡くなったときに持分が引き継がれる仕組み
共有持分の相続とは、共有者が亡くなったときに、その人が持っていた持分が相続人に引き継がれることです。相続人が1人ならその人が持分を取得し、複数いれば遺産分割が終わるまで、相続人全員がその持分を共有します。
相続人は、相続開始の時から、亡くなった方の財産に属した一切の権利義務を承継します(民法896条)。共有持分もこの「財産に属した権利」に含まれます。相続人が数人あるときは相続財産はその共有に属し、各相続人の共有持分は法定相続分などで算定した相続分になります(民法898条)。
共有持分の相続は、大きく2つのパターンに分かれます。もとから共有だった不動産の持分を相続するパターンと、1人の名義だった不動産を複数の相続人で相続して共有になるパターンです。
| パターン | 典型的な例 | 相続後の状態 |
|---|---|---|
| もとから共有だった不動産の持分を相続する | 夫婦や親子で共有名義にしていた自宅で、共有者の1人が亡くなった | 亡くなった方の持分だけが相続の対象になり、残りの共有者の持分はそのまま残る |
| 1人名義の不動産を複数の相続人で相続する | 親の単独名義だった実家を、兄弟姉妹で相続した | 不動産全体が相続の対象になり、遺産分割までは相続人全員の共有になる |
法定相続分で見る持分の計算例
法定相続分は、子と配偶者が相続人なら各2分の1、子が数人いれば子の分を等分します(民法900条)。持分を相続した場合は、亡くなった方の持分に法定相続分を掛けて、各相続人の持分の目安を出します。
| 共有者 | 相続前の持分 | 夫の持分2分の1から相続する分 | 相続後の持分の目安 |
|---|---|---|---|
| 妻 | 2分の1 | 2分の1×2分の1=4分の1 | 4分の3 |
| 子A | なし | 2分の1×4分の1=8分の1 | 8分の1 |
| 子B | なし | 2分の1×4分の1=8分の1 | 8分の1 |
表は法定相続分で計算した目安で、遺言や遺産分割の結果によって実際の持分は変わります。この例では、妻のもとからの持分2分の1と、夫から相続して遺産分割を待つ持分2分の1が、1つの不動産に同時にある状態になります。2つは解消の手続きが違うため、次の見出しで整理します。
遺産分割前の「遺産共有」と分割後の共有の違い
遺産分割前の「遺産共有」は、遺産分割の手続きで解消するのが原則で、共有物分割の請求では解消できません。遺産分割が終わった後の共有や、もとからの共有は、共有物分割で解消します。相続開始から10年を過ぎると、例外として両方をまとめて共有物分割で扱える場合があります。
民法は、共有物の全部またはその持分が相続財産に属し、共同相続人の間で遺産分割をすべきときは、共有物分割はできないと定めています(民法258条の2第1項)。共有物の持分が相続財産に属する場合でも、相続開始の時から10年を経過したときは共有物分割ができます。ただし、その持分について遺産分割の請求があり、相続人が異議の申出をしたときは除かれ、申出は裁判所から通知を受けた日から2か月以内にする必要があります(同条2項・3項)。
| 項目 | 遺産共有(遺産分割前) | もとからの共有・遺産分割後の共有 |
|---|---|---|
| 共有になる理由 | 相続人が数人いるため、遺産分割まで相続財産を共有する | 共同購入や持分の取得、遺産分割で共有と決めたことによる |
| 持分の割合 | 法定相続分などで算定した相続分 | 登記された持分の割合 |
| 解消の手続き | 遺産分割(協議・調停・審判) | 共有物分割(協議・訴訟) |
| 相続開始から10年経過後 | もとからの共有部分とあわせて共有物分割で扱える場合がある(相続人の異議で除外あり) | 変わらない |
相続開始から10年を過ぎると相続分の考え方が変わる
相続開始の時から10年を経過した後にする遺産分割では、特別受益や寄与分を考慮した具体的相続分の規定が適用されません(民法904条の3)。生前贈与を受けた相続人がいる、介護で貢献した相続人がいるといった事情を反映させたい場合は、10年を経過する前に家庭裁判所へ遺産分割を請求しておく必要があります。10年の期間の満了前6か月以内に、遺産分割を請求できないやむを得ない事由があった場合の例外もあります(同条ただし書)。
この規定は2023年4月1日に施行され、それより前に始まった相続にも適用されます。施行前の相続では、相続開始から10年を経過する時と、施行の時から5年を経過する時のいずれか遅い時までが区切りになります(民法等の一部を改正する法律(令和3年法律第24号)附則3条)。法務省は、改正の内容を遺産分割に関する民法改正の概要にまとめています。
押さえておきたいポイント
同じ不動産の中に、もとからの共有持分と、遺産分割を待つ持分が同時にあることがあります。解消の手続きを考える前に、登記事項証明書で、どの持分が誰の名義で、相続登記が済んでいるかを確かめておきましょう。

相続した共有持分の分け方と「共有のまま相続する」場合の注意点
相続した共有持分は、遺産分割で誰が取得するかを決めます。1人がまとめて取得する、取得した人が他の相続人にお金を払う、売って代金を分ける、相続人の共有にするといった分け方があり、共有を選ぶと、売却などのたびに共有者全員で話し合う必要が残ります。
遺産分割は、遺産に属する物や権利の種類・性質、各相続人の年齢・職業・生活の状況など一切の事情を考慮して行います(民法906条)。共同相続人は協議で分割でき、協議が調わないときや協議ができないときは家庭裁判所に分割を請求できます(民法907条)。遺産分割は相続開始の時にさかのぼって効力を生じますが、第三者の権利を害することはできません(民法909条)。
現物分割・代償分割・換価分割の進め方は、相続した不動産の売却先を解説した記事で詳しく整理しています。ここでは、共有持分を相続するときに特に確かめたい点をまとめます。
共有のまま相続すると起きやすいこと
- 次の相続で共有者が増える:共有者の誰かが亡くなるたびに、その持分がさらに相続人に分かれて引き継がれます。
- 売却や建て替えに全員の合意が要る:不動産全体の売却などは、共有者全員の同意が必要です。共有者の数が増えるほど合意は難しくなります。
- もとからの共有者との関係も続く:親の持分を兄弟で相続した場合、もとからの共有者である片方の親とも共有関係が続きます。
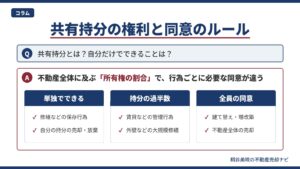
共有者が単独でできることと、同意が必要なことの範囲は、共有持分とは何かを解説した記事で詳しく解説しています。
代償分割で持分を集約するときの税金
代償分割では、現物を取得した人が他の相続人に代償財産を交付します。相続税の課税価格は、代償財産を交付した人は取得した財産の価額から交付した代償財産の価額を差し引き、交付を受けた人は代償財産の価額を加えて計算します。代償財産として相続人が自分の不動産を渡した場合は、その時の時価で譲渡したことになり、所得税がかかります(国税庁 No.4173 代償分割が行われた場合の相続税の課税価格の計算)。
相続した持分を売ったときの譲渡所得の計算や、取得費・取得時期の引継ぎは、共有持分の売却にかかる税金の記事で整理しています。個別の税額は税理士に確認しましょう。
共有持分の相続登記:義務化の期限と手続き
共有持分を相続した人は、相続の開始と持分の取得を知った日から3年以内に相続登記を申請する義務があります。2024年4月1日に始まった制度で、それより前の相続で未登記のものにも適用され、正当な理由なく怠ると10万円以下の過料の対象になります。
所有権の登記名義人について相続の開始があったときは、相続により所有権を取得した人は、自分のために相続の開始があったことを知り、かつ所有権を取得したことを知った日から3年以内に、所有権の移転の登記を申請しなければなりません(不動産登記法76条の2第1項)。共有不動産では、各共有者が持分を持つ所有権の登記名義人として登記されているため、亡くなった方名義の持分もこの規定の対象になります。
法定相続分で相続登記をした後に遺産分割で法定相続分を超えて取得した人は、遺産分割の日から3年以内に、その内容の登記を申請する必要があります(同条2項)。義務を負う人が正当な理由なく申請を怠ったときは、10万円以下の過料に処せられます(不動産登記法164条1項)。
施行日前の相続と相続人申告登記
2024年4月1日より前に始まった相続でも、相続登記をしていない場合は、2027年3月31日までに相続登記をする必要があります。持分を相続で取得したことを知った日が2024年4月以降の場合は、その日から3年以内です(法務省:相続登記の申請義務化について)。
遺産分割がまとまらず期限内に相続登記ができない場合は、登記官に対し、相続が開始したことと自分が相続人であることを申し出る「相続人申告登記」で、申請義務を履行したものとみなされます(不動産登記法76条の3第1項・2項)。ただし、申出の後に遺産分割で持分を取得したときは、遺産分割の日から3年以内に登記を申請する必要があり、この義務は相続人申告登記では果たせません(同条4項)。
| 場面 | 期限 | 根拠 |
|---|---|---|
| 相続で持分を取得した | 相続の開始と持分の取得を知った日から3年以内 | 不動産登記法76条の2第1項 |
| 法定相続分の登記後に遺産分割で多く取得した | 遺産分割の日から3年以内 | 不動産登記法76条の2第2項 |
| 相続人申告登記の後に遺産分割で取得した | 遺産分割の日から3年以内 | 不動産登記法76条の3第4項 |
| 2024年4月1日より前の相続で未登記 | 2027年3月31日まで(取得を知った日が2024年4月以降ならその日から3年以内) | 法務省の案内 |
登記の申請書類や、持分の一部だけを登記する場合の書き方は事案によって変わるため、具体的な手続きは司法書士に確認しましょう。
桐谷式:相続した共有持分は「関係性」と「時間」で扱い方を決める
相続した共有持分の扱い方は、相続人やもとからの共有者と話し合えるかという「関係性」と、相続放棄・相続登記・遺産分割それぞれの期限という「時間」の2つで決まります。その前提として、持分が遺産分割前か、もとからの共有かを先に見分けることが欠かせません。
1
持分の形を確かめる
登記事項証明書で、亡くなった方名義の持分と、もとからの共有者の持分を分けて確認します。
2
誰と話し合うかを整理する
遺産分割の相手は相続人全員、共有物分割の相手は共有者全員です。連絡がつく人、話し合える人を書き出します。
3
期限の近いものから手を付ける
相続放棄の3か月、相続登記の3年、遺産分割の10年のうち、どの期限が近いかを確かめます。
持分の形を見分け、期限の近いものから手続きを進め、話し合える相手とは遺産分割で共有を整理する
| あなたの状況 | 確かめたい論点 | 判断のポイント |
|---|---|---|
| 親と共有していた自宅で、親が亡くなった | 遺産分割と相続登記 | もう一方の親と兄弟姉妹で、亡くなった方の持分を誰が取得するか話し合えるか |
| 兄弟姉妹で実家を相続し、まだ分けていない | 遺産共有の解消、10年の区切り | 共有のまま相続するか、1人に集約するか、売って分けるかを決められるか |
| 相続した不動産に借金などの負担もある | 相続放棄の期限 | 相続を知った時から3か月以内に、財産と負債の全体を確かめられるか |
| 話し合いが進まず、相続登記の期限が近い | 相続人申告登記 | ひとまず申請義務を果たし、遺産分割の後に改めて登記する段取りが組めるか |
| 遺産分割後の共有を自分だけ抜けたい | 持分の売却と共有物分割 | 他の共有者に買い取ってもらえるか、第三者に売る場合の手取り額はいくらか |
著書『桐谷式 状況×軸メソッド』では、複雑な不動産の判断軸を8つに分けています。相続した共有持分では、そのうち「F 関係性」と「E 時間」が特に重要です。
相続した共有持分を手放す方法:相続放棄・相続分の譲渡・持分の売却
相続した共有持分を手放す方法は、相続の手続きのどの段階にいるかで変わります。相続そのものから離れるなら相続放棄、遺産分割の前なら相続分の譲渡、遺産分割で持分を取得した後なら持分の売却や共有物分割が選択肢になります。
相続放棄は相続全体についての手続き
相続の放棄は、自分のために相続の開始があったことを知った時から3か月以内にしなければなりません。この期間は、利害関係人などの請求により家庭裁判所で伸長できます(民法915条1項)。相続の放棄をした人は、その相続に関しては初めから相続人とならなかったものとみなされます(民法939条)。そのため、共有持分だけを選んで放棄し、預金などは相続するといった使い方はできません。
遺産分割の前に手放す場合
共同相続人の1人が遺産分割の前に相続分を第三者に譲り渡したときは、他の共同相続人は、その価額と費用を償還してその相続分を譲り受けることができ、この権利は1か月以内に行使しなければなりません(民法905条)。
遺産分割の前に、相続人の一部から特定の不動産の共有持分を譲り受けた第三者がいる場合、その第三者が共有関係を解消するための裁判手続は、遺産分割審判ではなく共有物分割訴訟であると判断した最高裁判所の判決があります(最高裁判所第二小法廷 昭和50年11月7日判決(昭和47年(オ)第121号、民集29巻10号1525頁))。遺産分割前の持分の取引は、他の相続人との関係が複雑になりやすいため、進める前に弁護士に確認しましょう。
遺産分割で持分を取得した後に手放す場合
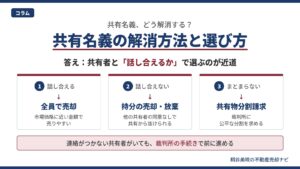
遺産分割で共有持分を取得した後は、他の共有者への売却、持分だけの売却、共有物分割の請求など、共有名義を解消する一般的な方法を使えます。方法ごとの同意の要否と手順は共有名義の解消方法を7つの選択肢で比較した記事で、持分だけを売る場合の業者の選び方は共有持分の買取業者を状況別に比較した記事で解説しています。相続したのが土地で、手放すか、相続人の誰かが家を建てて使うかで迷っている場合は、相続した土地を売るか建てるかの判断基準を解説した記事で、土地の条件から確かめる順番を整理しています。
| 段階 | 主な方法 | 注意点 |
|---|---|---|
| 相続の開始を知ってから3か月以内 | 相続放棄 | 相続全体の放棄になり、持分だけを選べない |
| 遺産分割の前 | 相続分の譲渡、持分の譲渡 | 相続分の譲渡には、他の相続人に取戻しの権利がある。持分の譲受人との共有は共有物分割で解消する |
| 遺産分割で持分を取得した後 | 共有者への売却、持分の売却、共有物分割の請求 | 売却益が出れば譲渡所得税がかかる。安く譲ると贈与税の論点が生じる |
共有者に相続人がいない・連絡がつかない相続人がいるとき
共有者が相続人なく亡くなった場合、その持分は特別縁故者への財産分与が優先され、分与されなかったときに他の共有者に帰属します。連絡がつかない相続人がいる場合は裁判所の手続きで持分を取得できますが、遺産分割前の持分は相続開始から10年を過ぎるまで使えません。
相続人なく亡くなった共有者の持分
民法は、共有者の1人がその持分を放棄したとき、または死亡して相続人がないときは、その持分は他の共有者に帰属すると定めています(民法255条)。一方で最高裁判所は、共有者の1人が死亡し、相続人の不存在が確定し、清算手続が終了したときは、その持分は特別縁故者に対する財産分与の対象となり、財産分与がされないときに他の共有者に帰属すると判断しています(最高裁判所第二小法廷 平成元年11月24日判決(昭和63年(行ツ)第40号、民集43巻10号1220頁))。判決が根拠とした特別縁故者の規定は、現在は民法958条の2にあります。
相続人のいない共有者の持分を整理するには、家庭裁判所での相続財産清算人の選任などの手続きを経ることになります。手続きの進め方は弁護士や司法書士に相談しましょう。
連絡がつかない相続人・共有者がいる場合
不動産の共有者の中に、誰か分からない人や所在が分からない人がいるときは、裁判所の裁判で、その人の持分を他の共有者が取得したり、第三者に譲渡する権限を得たりできます(民法262条の2・262条の3)。ただし、所在等不明共有者の持分が相続財産に属し、共同相続人の間で遺産分割をすべき場合は、相続開始の時から10年を経過していなければこの裁判はできません(民法262条の2第3項・262条の3第2項)。
制度の全体像は、共有持分とは何かを解説した記事の「連絡がつかない共有者がいるときに使える裁判所の手続き」でも整理しています。
よくある質問(FAQ)
Q共有名義の人が亡くなったら、その持分はどうなりますか?
共有名義の人が亡くなると、その人の持分は相続人に引き継がれます。相続人が複数いれば、遺産分割が終わるまで相続人全員の共有となり、遺産分割で誰が持分を取得するかを決めます。もとからの共有者の持分は、相続の影響を受けずにそのまま残ります。
Q相続した共有持分は、共有物分割請求で整理できますか?
相続した共有持分は、遺産分割前であれば原則として遺産分割で整理し、共有物分割請求では整理できません。相続開始から10年を過ぎると、もとからの共有部分とあわせて共有物分割で扱える場合がありますが、遺産分割の請求があり、相続人が期間内に異議を申し出たときは遺産分割で解消することになります。
Q共有持分の相続登記はいつまでにする必要がありますか?
共有持分の相続登記は、相続の開始と持分の取得を知った日から3年以内に申請する必要があります。2024年4月1日より前に始まった相続で未登記の場合は、2027年3月31日までが期限です。正当な理由なく怠ると10万円以下の過料の対象になります。
Q共有持分だけを相続放棄することはできますか?
共有持分だけを選んで相続放棄することはできません。相続放棄をした人は、その相続に関しては初めから相続人とならなかったものとみなされるため、預金など他の財産も含めて相続しないことになります。放棄は相続の開始を知った時から3か月以内に、家庭裁判所での手続きが必要です。
Q共有者が相続人なく亡くなった場合、持分は他の共有者のものになりますか?
共有者が相続人なく亡くなった場合の持分は、特別縁故者への財産分与が優先され、分与されなかったときに他の共有者に帰属します。民法255条は他の共有者への帰属を定めていますが、最高裁判所の平成元年11月24日判決は、特別縁故者への財産分与の対象になると判断しています。
まとめ|共有持分の相続は「持分の形」と「期限」から確かめる
共有持分の相続とは、共有者が亡くなったときにその持分が相続人に引き継がれることで、相続人が複数いれば遺産分割まで相続人全員の共有になります。遺産分割前の持分ともとからの共有持分では解消の手続きが違い、相続放棄・相続登記・遺産分割には期限があるため、持分の形と期限を先に確かめることが大切です。
- 遺産共有は原則として遺産分割で解消し、相続開始から10年を過ぎると共有物分割で扱える場合がある
- 相続開始から10年を過ぎた遺産分割では、特別受益や寄与分を考慮できなくなる
- 相続登記は、相続と持分の取得を知った日から3年以内に申請する
- 相続放棄は3か月以内の相続全体の手続きで、持分だけを選んで放棄することはできない
まずは登記事項証明書を取り寄せ、亡くなった方名義の持分と、もとからの共有者の持分を見分けるところから始めてみてください。遺産分割や登記の判断は弁護士や司法書士に、税金は税理士に相談しましょう。共有のルールは共有持分とは何かを解説した記事で、解消方法の全体像は共有名義の解消方法の記事で確認できます。

編集長の著書
桐谷式 状況×軸メソッド ── 複雑な不動産を、自分の状況で売る判断基準カタログ
相続・共有・離婚・訳あり物件など、複雑な不動産をどう売るか。十二の状況と八つの判断軸のマトリクスで、自分の状況に合う売り方と業者選びの枠組みを体系化した一冊です。本記事の「関係性」と「時間」の考え方も、この判断軸に基づいています。
難物件の査定を担当していたころ、共有持分のご相談をたどっていくと、もとは相続で共有になったものが少なくありませんでした。遺産分割をしないまま年月がたち、次の相続で共有者が増えて、話し合いがまとまりにくくなっていることもあります。
私は弁護士や司法書士ではないため、個別の遺産分割や登記の判断はできません。この記事では、共有持分の相続で何が起きるのかと、確認の順番を、一次情報に沿って並べていきます。