
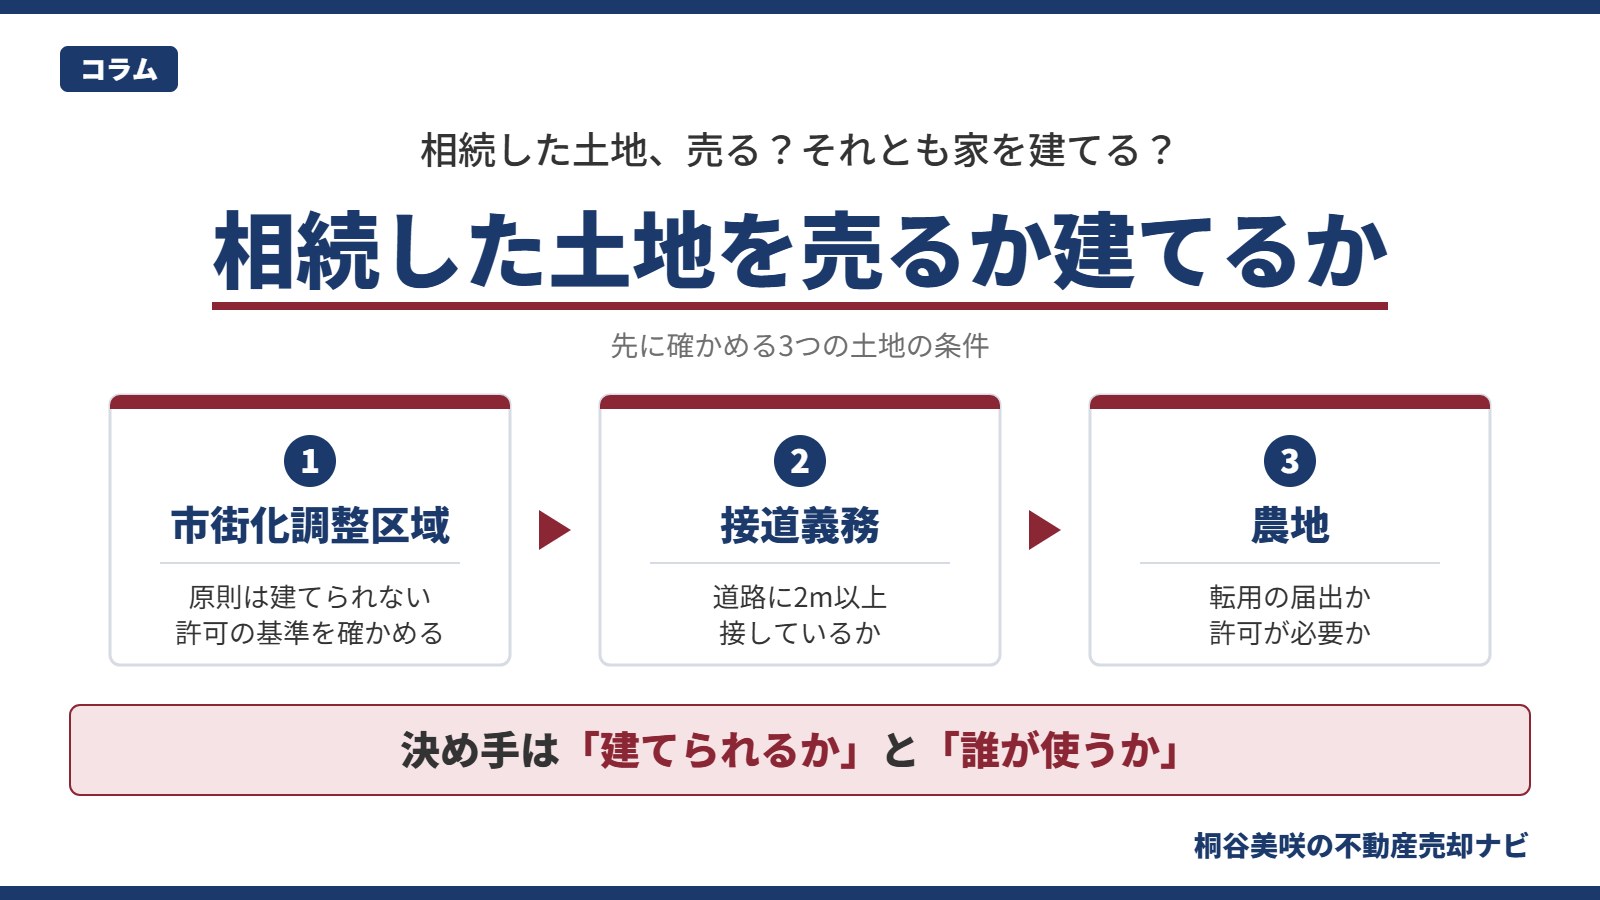

相続した土地を売るか家を建てるかは、まずその土地に家を建てられるかどうかで選択肢が絞られます。市街化調整区域にあるか、建築基準法の道路に2m以上接しているか、地目が農地かの主な3つの条件を先に調べ、建てられる土地なら住む人と相続人の合意を、建てにくい土地なら売却や手放し方を検討します。
「親から相続した土地に家を建てて住むか、売ってお金で分けるか、兄弟で話がまとまらない」。相続した実家や空き地について、こうした迷いを打ち明けられることがよくあります。
売るか建てるかは、家族の希望や手取り額から考えがちです。ただ、土地によっては家を建てられない、建てるには許可が要るという条件が先に決まっていて、その条件は売るときの買い手の数や価格にも響きます。
この記事では、判断の分かれ目になる3つの土地の条件(市街化調整区域・接道義務・農地)の調べ方と、売る場合・建てる場合で変わる手続きと税金、使わない土地を手放す方法までを、条文と国税庁・法務省などの資料をもとに編集長の桐谷美咲が整理します。
この記事の要点
- 判断の起点:売るか建てるかは、まずその土地に家を建てられるかで選択肢が絞られます。建てられない条件は、売るときの買い手の範囲にも響きます。
- 市街化調整区域:原則として家は建てられず、農林漁業を営む人の住宅などの例外を除けば、都市計画法34条の基準や自治体の条例に当てはまり、許可を受けた場合に建てられます。
- 接道義務:建築基準法の道路に2m以上接していない土地は、原則として建て替えができません。幅4m未満の道は、2項道路に指定されていれば敷地を後退させて建てられます。
- 農地:相続による取得は農業委員会への届出で足りますが、家を建てるにも売るにも、農地法の届出か許可が必要です。
- 手放す方法:売れにくい土地は、隣地所有者への売却や相続土地国庫帰属制度も選択肢です。国庫帰属は建物がある土地では申請できません。
目次
相続した土地は売る?建てる?判断の分かれ目は「家を建てられる土地か」
相続した土地を売るか建てるかの分かれ目は、まずその土地に家を建てられるかどうかです。市街化調整区域にあるか、建築基準法の道路に2m以上接しているか、地目が農地かの主な3つの条件を確かめると、そのまま建てられる土地か、許可や届出を経れば建てられる土地か、原則として建てられない土地かが見えてきます。
この3つは、建てる人だけの問題ではありません。土地を買う人も同じ制限を受けるため、家を建てられない土地は、売るときにも買い手が限られます。売るか建てるかを決める前に、まず土地の側の条件を確かめる理由はここにあります。
| 条件 | 確かめる方法 | 家を建てる場合 | 売る場合 |
|---|---|---|---|
| 市街化調整区域にあるか | 市町村の都市計画図、都市計画・開発許可の窓口 | 原則として建てられない。許可の基準に当てはまれば、許可を受けて建てられる | 買い手も同じ制限を受けるため、買い手が限られやすい |
| 道路に2m以上接しているか | 建築指導の窓口で前面の道の種類を確認し、現地で接する長さを測る | 接していなければ原則として建てられない。幅4m未満の2項道路は敷地の後退が必要 | 建て替えられない土地は、隣地所有者や専門の買取業者など買い手が絞られる |
| 地目・現況が農地か | 登記事項証明書の地目、農業委員会 | 転用の届出(市街化区域)か許可が必要 | 農地のまま売るなら許可、転用目的で売るなら届出か許可が必要 |
表の3つは、上から順に確かめるのがおすすめです。市街化調整区域かどうかで、そもそも許可が要るかが決まり、道路と農地の条件はその上に重なるからです。このほか、用途地域や災害危険区域、地区計画などで建てられる建物が制限されることもあるため、窓口ではあわせて確かめておきましょう。3つとも問題のない土地は、売るか建てるかを、住む予定や家族の合意、手取り額で比べる段階に進めます。
押さえておきたいポイント
登記の地目が宅地でも、家を建てられるとは限りません。区域・道路・農地の3つは、それぞれ別の法律で決まる条件です。役所の窓口で1つずつ確かめてから、売るか建てるかの話し合いに進みましょう。
市街化調整区域の土地:原則として家は建てられず、例外は許可の基準で決まる
市街化調整区域にある相続した土地には、原則として家を建てられません。農林漁業を営む人の住宅などの例外を除けば、都市計画法34条の基準や自治体の条例に当てはまる場合に、都道府県知事など(権限を移された市を含みます)の許可を受けて建てられます。基準の多くは、線引きの前から土地を持っていたか、宅地だったかなど、土地と人の条件で決まります。
都市計画法は、都市計画区域を市街化区域と市街化調整区域に区分できるとし、市街化調整区域を「市街化を抑制すべき区域」と定めています(都市計画法7条)。この区分を一般に「線引き」と呼び、区域が分けられた日を「線引きの日」と呼びます。
市街化調整区域では、家を建てるための造成などの開発行為は、34条の各号のいずれかに当てはまらなければ許可されません(同法34条)。造成を伴わない建築でも、農林漁業を営む人の住宅など一部の例外を除き、許可を受けずに建築物を新築することはできず、その許可の基準は34条の例に準じて定められます(同法43条)。今ある住宅の建て替えの扱いも自治体の基準によるため、窓口で確かめましょう。
住宅を建てられる主な道は、自治体の条例で定める基準
住宅に関わる基準として多いのは、34条12号にもとづいて、都道府県や権限を持つ市が条例で区域・目的・用途を限って定めるものです。たとえば福岡市は、線引きの日の前から生活の本拠を構えている本家から分かれた世帯のための住宅を「分家住宅」と説明しています(福岡市:分家住宅とは何か)。
条例で定める類型や、人と土地の条件は自治体ごとに違います。線引きの前からの所有を求める類型では、その後に相続で土地を受け継いだ人をどう扱うかが、審査基準の中で定められていることもあります。条例と審査基準を読むと、どんな人が、どんな土地なら建てられるのかが具体的に分かります。その読み方は、市街化調整区域で家を建てられる条件を、自治体の条例と審査基準から整理した記事(千葉県市原市の例)が参考になります。
相続した土地で確かめたいこと
- 線引きの日:土地のある地区の線引きの日を、市町村の都市計画の窓口で確かめます。地区によって日が違うことがあります。
- 線引き前の土地の状態:亡くなった方がいつから土地を持っていたか、線引きの前から宅地だったか、建物があったかを、登記事項証明書や閉鎖登記簿で確かめます。
- 建てる人の条件:類型によっては、申請できる人が土地所有者の親族などに限られ、自分の住宅を持っていないことなども求められます。
- 既存の建物の経緯:実家が建っている場合は、建築確認や許可を受けて建てられたか、特定の人が住むことを前提に許可された住宅かを確かめます。
市街化調整区域の土地を売るときに起きやすいこと
市街化調整区域の土地は、買う人も同じ許可の基準で判断されます。売主の家族なら建てられる類型でも、第三者の買い手は当てはまらないことがあり、家を建てる目的の買い手が限られやすいのが特徴です。売り出す前に、どんな人なら建てられる土地なのかを窓口で確かめておくと、買い手の範囲と価格の見通しを立てやすくなります。
接道義務:道路に2m以上接していない土地は建て替えができない
相続した土地が建築基準法の道路に2m以上接していなければ、原則として家を建てることも、今ある家を建て替えることもできません。幅4m未満の道でも、2項道路に指定されていれば、原則として道の中心から2mの線まで敷地を下げて建てられますが、下げた部分は敷地面積に入りません。
建築物の敷地は、道路に2m以上接しなければならないと定められています(建築基準法43条1項)。ここでいう道路は、原則として幅4m以上で、道路法の道路や位置の指定を受けた道など、同法42条の種類に当てはまるものです。この決まりは、都市計画区域と準都市計画区域の中で適用されます(同法41条の2)。
幅4m未満の2項道路に面した土地は、敷地の後退が必要
幅4m未満でも、建築基準法の規定が適用された時点で建物が立ち並んでいた道で、特定行政庁が指定したものは道路とみなされます(同法42条2項。いわゆる2項道路)。この場合は原則として道の中心線から2mの線が道路の境界とみなされ、建て替えのときはそこまで下がって建てます(セットバック)。道の片側が崖地や川などに沿っている場合は、その側の境界線から4mの線が境界とみなされます。下がった部分は敷地面積に算入されないため、建ぺい率や容積率の計算に使う敷地面積が登記簿の面積より小さくなり、建てられる家の上限も小さくなります(建築基準法施行令2条1項1号)。指定を受けていない幅4m未満の道は建築基準法の道路に当たらないため、後退しても接道義務は満たせません。
道路に接していない土地は、認定か許可がなければ建てられない
道路に2m以上接していない土地でも、一定の基準に合う道に接する建物で特定行政庁が支障がないと認めたものや、敷地の周りに広い空地があるなどの基準に合う建物で、建築審査会の同意を得て許可したものは建てられます(同法43条2項)。認定や許可は建てる建物ごとに受けるため、以前に建物があった土地でも、建て替えのときに改めて判断されます。
建て替えができない土地は、一般の買い手が住宅ローンを組みにくく、売り先が隣地の所有者や再建築不可の物件を扱う買取業者などに絞られやすくなります。相続した土地がこれに当たる場合の売却先の選び方は、再建築不可物件の売却業者を状況別に比較した記事で整理しています。

農地:相続は届出で足りるが、建てるにも売るにも農地法の手続きが要る
相続した土地が田や畑なら、相続で取得すること自体に農地法の許可は要りませんが、農業委員会への届出が必要です。家を建てるには転用の手続きが、売るには農地のまま売るのか、転用する目的で売るのかに応じた許可や届出が必要で、市街化区域の外では許可の見込みが農地の区分で変わります。
相続などで許可を受けずに農地の権利を取得した人は、遅滞なく、農地のある市町村の農業委員会に届け出なければならず(農地法3条の3)、届出をしなかったり虚偽の届出をしたりすると10万円以下の過料の対象です(同法69条)。農林水産省は、相続した農地の届出と、売る・貸す・転用するときの手続きを案内しています(農林水産省:農地相続ポータル)。
| やりたいこと | 農地法の手続き | 市街化区域の農地 |
|---|---|---|
| 相続で取得する | 農業委員会への届出(3条の3) | 同じく届出 |
| 自分で家を建てる | 転用の許可(4条) | あらかじめ農業委員会に届け出れば許可は不要 |
| 家を建てる人に売る | 転用目的の権利移動の許可(5条) | あらかじめ農業委員会に届け出れば許可は不要 |
| 農地のまま売る | 権利移動の許可(3条)。買い手は農地を耕作する人などに限られる | 同じく許可が必要 |
市街化区域の外では、転用の許可が出るかどうかが農地の区分で変わります。農用地区域内の農地や、集団的に存在するなど良好な営農条件を備えた農地は、原則として転用が許可されません(農地法4条6項・5条2項)。市街化調整区域の農地に家を建てるときは、農地法の許可とは別に、前の見出しで整理した都市計画法の許可も前提になります。
道路の種類の判定や農地転用の許可には、申請の締切や審査の期間があり、答えが出るまでに日数がかかります。接道と農地の2つを、売買契約の前にどの窓口で確かめるのかを手続きの順に知りたい方は、接道義務と農地転用の届出・許可の違いを、千葉県の手続きをもとに整理した記事も参考になります。
売る場合と建てる場合で変わる手続きと税金
相続した土地を売る場合は、相続人の合意のもとで売買契約を結び、利益が出た場合や特例を使う場合は翌年に確定申告をします。建てる場合は、建てる人が土地を取得する形に遺産分割で整理し、区域・道路・農地の許可や届出と建築確認を経て建てます。どちらでも相続登記は必要で、税金は譲渡所得税がかかるかどうかで大きく変わります。
| 項目 | 売る場合 | 家を建てる場合 |
|---|---|---|
| 誰が決めるか | 相続人全員の合意で売り方を決める(遺産分割で売却代金を分ける換価分割など) | 建てる人が土地を取得する形に遺産分割で整理する。共有のままでは原則として共有者全員の同意が必要 |
| 相続登記 | 相続の開始と取得を知った日から3年以内に申請する義務(売却の前提にもなる) | 同じく3年以内に申請する義務 |
| 主な手続き | 売買契約・引渡し、利益が出た場合などは翌年の確定申告 | 区域・道路・農地の許可や届出、建築確認 |
| 土地の譲渡所得税 | 譲渡益が出ればかかる。取得費と所有期間は亡くなった方から引き継ぐ | 土地を売らないためかからない |
| 使える主な特例 | 相続税の取得費加算、空き家の特例(要件と期限あり) | 住宅が建つと、土地の固定資産税に住宅用地の特例が適用される |
どちらでも相続登記は3年以内
相続で土地を取得した人は、相続の開始と取得を知った日から3年以内に相続登記を申請する義務があり、正当な理由なく怠ると10万円以下の過料の対象です(法務省:相続登記の申請義務化について)。売るにも建てるにも、名義を相続人に移しておくことが前提になります。遺産分割がまとまる前の土地は相続人全員の共有として扱われ、家を建てるような変更には原則として共有者全員の同意が要るため(民法251条)、遺産分割の進め方は共有持分の相続を解説した記事で確かめておきましょう。
売る場合の税金は、特例の期限と要件から確かめる
相続した土地を売ったときの譲渡所得は、売却代金から取得費と譲渡費用を差し引いて計算し、取得費と所有期間は亡くなった方から引き継ぎます。相続税が課税された人は、相続税の申告期限の翌日以後3年を経過する日までに売れば、相続税の一部を取得費に加算できます(国税庁 No.3267)。実家(取り壊した後の敷地を含みます)を売る場合は、空き家の特例も候補になります。それぞれの計算と要件は、共有持分の売却にかかる税金の記事と、相続した不動産の売却先と税金特例を解説した記事で整理しています。
同居していた家族が相続する場合は、申告期限まで売らない選択も
相続税の小規模宅地等の特例では、亡くなった方と同居していた親族が自宅の敷地を取得した場合、相続開始の直前から相続税の申告期限まで住み続け、かつ申告期限までその土地を持っていることが要件の一つです(国税庁 No.4124)。この要件で特例を使うつもりなら、申告期限の前に売ると対象から外れます。相続税がかかる場合は、売る時期を税理士と相談してから決めましょう。
建物を取り壊す時期で、固定資産税が変わる
住宅が建っている土地は、固定資産税の住宅用地の特例で、200㎡以下の部分の課税標準が評価額の6分の1になります(総務省:固定資産税)。住宅用地かどうかは毎年1月1日の状況で判断されるため、建物を取り壊して1月1日に住宅が建っていない状態になると、その年度から特例の対象から外れます。空き家のまま管理が行き届かず、市町村から管理不全空家や特定空家として勧告を受けた場合も、特例が受けられなくなります(国土交通省:空家法とは)。
建て替えて住むなら新しい家が建った後は再び住宅用地になりますが、更地にしてから売る場合は、売れるまでの間の税負担が増えることがあります。実家を解体するかどうかは、空き家の特例の要件や、後で触れる国庫帰属制度の要件とあわせて考えると判断しやすくなります。
桐谷式:相続した土地は「建てられるか」「誰が使うか」「いつまでに決めるか」の順で考える
相続した土地を売るか建てるかは、「建てられるか」「誰が使うか」「いつまでに決めるか」の3つを順に確かめると整理しやすくなります。土地の条件で選択肢を絞り、相続人の中で住む人と合意を確かめ、期限の近い手続きから手を付ける、という順番です。
1
建てられるかを確かめる
市街化調整区域か、道路に2m以上接しているか、農地かを役所の窓口で確かめ、そのまま建てられる、許可や届出を経れば建てられる、原則として建てられない、のどれに当たるかを確かめます。
2
誰が使うかを話し合う
相続人の中に、その土地に住む人や建てる人がいるか、ほかの相続人がその人の取得に合意できるかを確かめます。
3
いつまでに決めるかを並べる
相続放棄の3か月、相続税の申告の10か月、相続登記の3年、税金の特例の期限のうち、どれが近いかを確かめます。
土地の条件で選択肢を絞り、使う人と合意を確かめ、期限の近い手続きから進める
| あなたの状況 | 確かめたい論点 | 判断のポイント |
|---|---|---|
| 相続人の1人が実家を建て替えて住みたい | 接道と区域、遺産分割 | 建て替えが認められる土地か、その人が土地を取得することにほかの相続人が合意できるか |
| 誰も住む予定がなく、売って分けたい | 換価分割、譲渡所得の特例 | 相続人全員で売り方を決められるか、特例の期限に間に合うか |
| 土地が市街化調整区域にある | 許可の基準と線引きの日 | 家族なら建てられる類型か、第三者の買い手でも建てられるか |
| 地目が田や畑のまま残っている | 農地の届出・転用 | 相続の届出を済ませたか、農用地区域や許可が難しい区分に入っていないか |
| 売るのも建てるのも難しそう | 隣地への売却、国庫帰属 | 隣地の所有者に買う意向があるか、建物の解体など国庫帰属の要件を満たせるか |
著書『桐谷式 状況×軸メソッド』では、複雑な不動産の判断軸を8つに分けています。相続した土地では、STEP1で土地の条件を確かめた後、そのうち「F 関係性」と「E 時間」が判断の軸になります。
建てない・売れにくい土地を手放す方法:売却・隣地への売却・相続土地国庫帰属制度
家を建てる予定がなく、一般の買い手も見つけにくい相続した土地は、不動産会社を通じた売却や買取のほか、隣地の所有者への売却、相続土地国庫帰属制度で手放す方法があります。国庫帰属制度は、建物がある土地や境界が明らかでない土地などは申請できず、審査手数料と10年分の管理費用に当たる負担金がかかります。
売却・買取と隣地への売却
建てられる土地なら、一般の買い手に向けた仲介での売却が中心になります。建て替えができない土地や市街化調整区域の土地は、隣地の所有者が敷地を広げる目的で買うことがあります。接道を満たしていない土地は、隣地と一体になることで建てられるようになる場合もあります。相続した不動産の売り先の比べ方は、相続した不動産の売却先を解説した記事で整理しています。
相続土地国庫帰属制度
相続土地国庫帰属制度は、相続や相続人への遺贈で土地を取得した人が、法務大臣の承認を受け、負担金を納めることで土地を国庫に帰属させられる制度で、2023年4月27日に始まりました(法務省:相続土地国庫帰属制度について)。土地が共有の場合は、共有者全員で申請します(相続土地国庫帰属法2条)。
| 項目 | 内容 |
|---|---|
| 申請できない土地 | 建物がある土地、担保権などが設定されている土地、通路など他人の利用が予定されている土地、土壌汚染されている土地、境界が明らかでない土地や所有権に争いがある土地 |
| 承認を受けられない土地 | 一定の勾配・高さの崖があって管理に過分な費用がかかる土地、管理や処分を妨げる物が地上や地下にある土地、隣地の所有者との争訟が必要な土地など |
| 審査手数料 | 土地一筆につき14,000円 |
| 負担金 | 10年分の標準的な管理費用を考慮して算定した額。市街化区域外の宅地や一般的な田畑などは面積にかかわらず20万円。市街化区域内(線引きのない都市計画区域では用途地域内)の宅地、市街化区域や農用地区域などの田畑、森林は面積に応じて算定 |
表は法務省の資料にもとづく概要です(法務省:相続土地国庫帰属制度の概要)。実家が建っている土地をこの制度で手放すには、建物の取り壊しが前提になり、取り壊した後は固定資産税の住宅用地の特例も外れます。解体の費用と期間を含めて、売却と比べてから選びましょう。
相続そのものをしない選択
土地だけでなく相続財産全体を引き継がない場合は、自己のために相続の開始があったことを知った時から3か月以内に家庭裁判所で相続放棄の手続きをします。相続放棄は相続財産全体についての手続きで、土地だけを選んで放棄することはできません。期限と効果は、共有持分の相続を解説した記事で整理しています。
よくある質問(FAQ)
Q相続した土地は、売るのと家を建てるのとどちらがよいですか?
相続した土地を売るか家を建てるかは、まずその土地に家を建てられるかで選択肢が絞られます。市街化調整区域にあるか、建築基準法の道路に2m以上接しているか、地目が農地かを確かめ、建てられる土地なら住む人と相続人の合意を、建てにくい土地なら売却先や手放し方を検討します。
Q市街化調整区域にある相続した土地に家を建てられますか?
市街化調整区域にある相続した土地には、原則として家を建てられません。農林漁業を営む人の住宅などの例外を除けば、都市計画法34条の基準や自治体の条例に当てはまる場合に、許可を受けて建てられます。多くの基準で、線引きの日の前から土地を持っていたか、宅地だったか、建物があったかなどが問われ、類型によっては建てる人の条件も問われるため、市町村の窓口で線引きの日と審査基準を確かめましょう。
Q道路に2m以上接していない相続した土地は売れますか?
道路に2m以上接していない相続した土地も売ることはできますが、原則として建て替えができないため、買い手は隣地の所有者や再建築不可の物件を扱う買取業者などに絞られやすくなります。特定行政庁の認定や許可を受けられる場合もあるため、前の道の種類を建築指導の窓口で確かめてから売り方を決めましょう。
Q相続した農地に家を建てるには、どんな手続きが必要ですか?
相続した農地に家を建てるには、相続の届出を農業委員会にしたうえで、農地法の転用の手続きが必要です。市街化区域の農地はあらかじめ農業委員会に届け出れば足り、それ以外の農地は許可が必要です。市街化調整区域では、都市計画法の許可も前提になります。
Q使う予定のない相続した土地を国に引き取ってもらえますか?
使う予定のない相続した土地は、相続土地国庫帰属制度で国に引き取ってもらえる場合があります。建物がある土地や境界が明らかでない土地などは申請できず、土地一筆につき14,000円の審査手数料と、10年分の管理費用に当たる負担金が必要です。負担金は市街化区域外の宅地などは20万円で、市街化区域内の宅地などは面積に応じて算定します。
まとめ|相続した土地は「建てられるか」を確かめてから売るか建てるかを決める
相続した土地を売るか家を建てるかは、まずその土地に家を建てられるかで選択肢が絞られます。市街化調整区域・接道義務・農地の3つの条件は売るときの買い手の範囲にも響くため、先に役所の窓口で確かめ、そのうえで住む人と相続人の合意、相続登記や税金の特例の期限を並べて判断することが大切です。
- 市街化調整区域では原則として家を建てられず、許可の基準は線引き前の土地の状態や、類型によっては建てる人の条件で決まる
- 建築基準法の道路に2m以上接していない土地は、原則として建て替えができない
- 相続した農地は届出が必要で、家を建てるにも売るにも農地法の届出か許可が要る
- 使わない土地は、隣地への売却や相続土地国庫帰属制度で手放せる場合があるが、建物がある土地は国庫帰属を申請できない
まずは登記事項証明書で地目と名義を確かめ、市町村の窓口で区域と前の道の種類を尋ねるところから始めてみてください。遺産分割や登記の判断は弁護士や司法書士に、税金は税理士に相談しましょう。相続した不動産の売り方の全体像は相続した不動産の売却先を解説した記事で、共有になった土地の扱いは共有持分の相続の記事で確認できます。

編集長の著書
桐谷式 状況×軸メソッド ── 複雑な不動産を、自分の状況で売る判断基準カタログ
相続・共有・離婚・訳あり物件など、複雑な不動産をどう売るか。十二の状況と八つの判断軸のマトリクスで、自分の状況に合う売り方と業者選びの枠組みを体系化した一冊です。本記事の「関係性」と「時間」の考え方も、この判断軸に基づいています。
難物件の査定を担当していたころ、土地の査定で最初に確かめていたのは、広さや駅からの距離よりも「この土地に家を建てられるか」でした。建てられない土地は、買い手が限られ、査定の考え方そのものが変わるからです。
相続した土地も同じで、売るか建てるかを話し合う前に、土地の条件を役所の資料で確かめておくと、家族の話し合いが空回りしにくくなります。私は弁護士・司法書士・税理士ではないため、個別の判断はできません。この記事では、確かめる順番と根拠を並べていきます。