
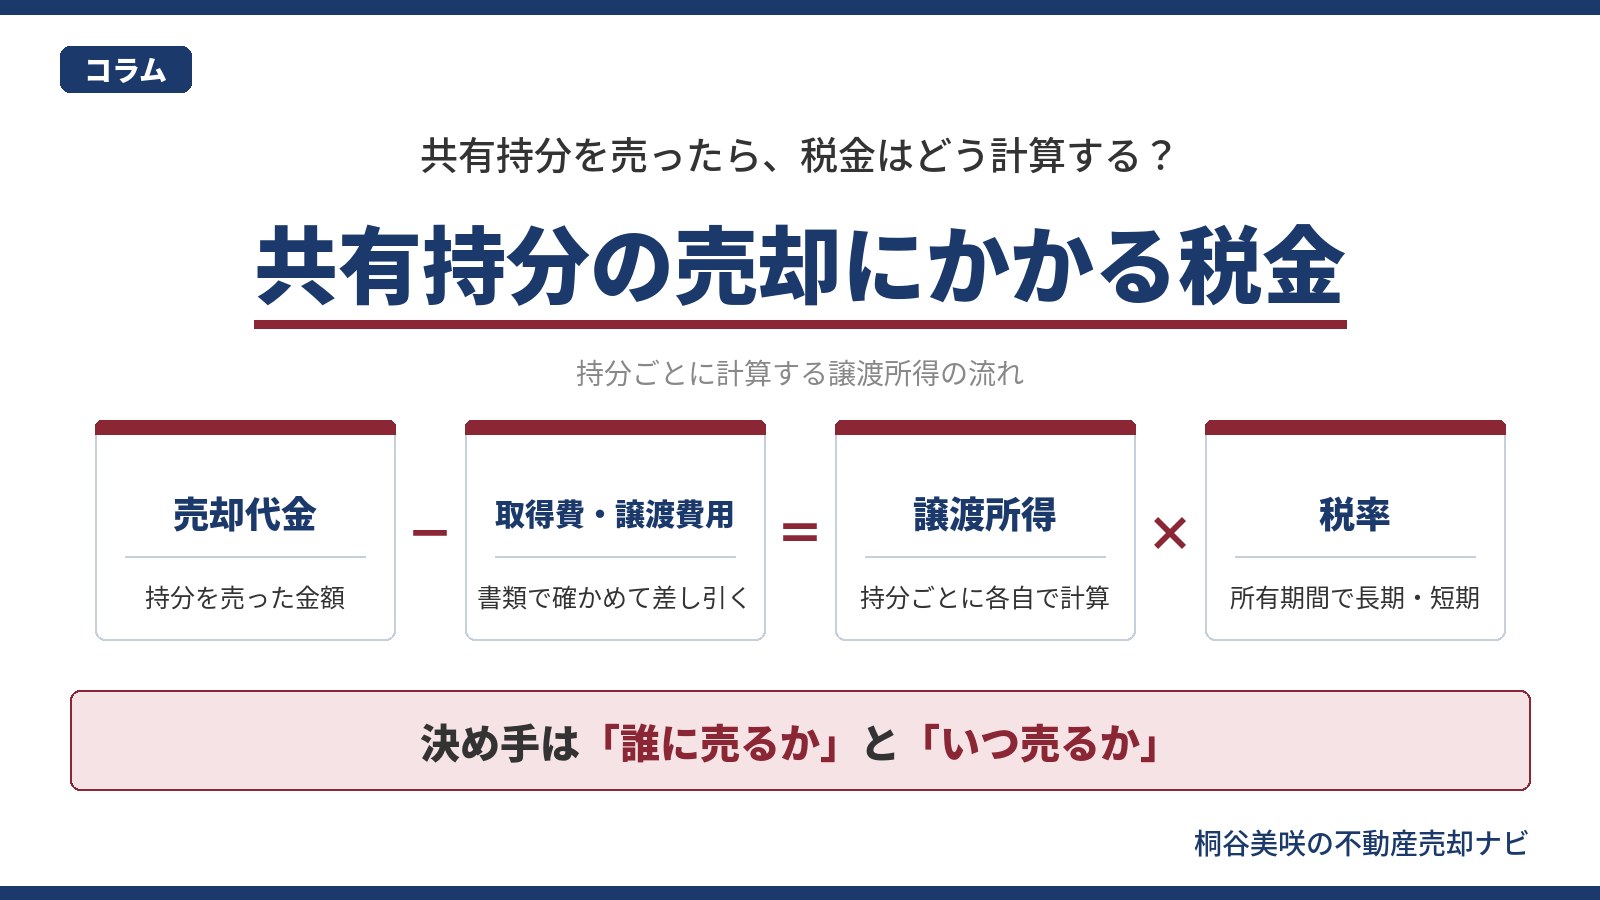

共有持分の売却にかかる税金は、持分を売って出た利益(譲渡所得)にかかる所得税・復興特別所得税・住民税です。譲渡所得は売却代金から取得費と譲渡費用を差し引いて持分ごとに計算し、売った年の1月1日時点で所有期間が5年を超えるかどうかで税率が変わります。
「共有持分を売ったら、税金はどのくらいかかるのか。相続した持分だと何か違うのか」。共有持分の売却を考え始めた方から、よくいただく疑問です。
共有持分の税金は、不動産全体を売る場合と同じ譲渡所得の仕組みで計算します。ただ、取得の経緯や売る相手によって使える特例が変わり、共有者に安く売ったり持分を放棄したりすると、別の税金が生じることもあります。
この記事では、共有持分を売却したときの税金の計算方法、相続した持分の取得費、使える特例と使えないケース、売却以外で手放すときの課税関係までを、国税庁の資料をもとに編集長の桐谷美咲が整理します。
この記事の要点
- かかる税金:持分を売って利益が出ると、所得税・復興特別所得税・住民税がかかります。ほかの所得とは分けて計算する分離課税です。
- 計算の基本:売却代金から取得費と譲渡費用を差し引いた額が譲渡所得です。取得費が分からないときは、売却代金の5%を取得費にできます。
- 所有期間:売った年の1月1日時点で5年を超えていれば長期、5年以下なら短期です。相続した持分は、亡くなった方の取得時期を引き継ぎます。
- 特例:マイホームの3,000万円特別控除は、要件を満たす共有者1人ごとに最高3,000万円です。ただし、親子や夫婦など特別の関係がある人への売却には使えません。
- 売却以外の手放し方:共有者に時価より著しく安く売ると差額に贈与税が、持分を放棄すると他の共有者に贈与税がかかることがあります。
目次
共有持分を売却するとかかる税金とは?譲渡所得の課税の基本
共有持分を売却して利益が出ると、その利益(譲渡所得)に所得税・復興特別所得税・住民税がかかります。土地や建物の譲渡所得は、給与などほかの所得と分けて税額を計算する分離課税で、共有持分の売却も同じ扱いです。
譲渡所得は、売却代金から取得費と譲渡費用を差し引き、特例がある場合はさらに特別控除額を差し引いて求めます(国税庁 No.1440 譲渡所得(土地や建物を譲渡したとき))。根拠となる規定は所得税法33条と租税特別措置法31条・32条などです。
共有の不動産では、税金は共有者ごとに計算します。自分の持分だけを売った場合はもちろん、共有者全員で不動産全体を売った場合も、売却代金と取得費を持分に応じて分け、各自が自分の譲渡所得を申告します。売却で利益が出なければ、譲渡所得税はかかりません。
| 区分 | 所有期間 | 所得税 | 復興特別所得税 | 住民税 | 合計 |
|---|---|---|---|---|---|
| 長期譲渡所得 | 売った年の1月1日時点で5年超 | 15% | 0.315% | 5% | 20.315% |
| 短期譲渡所得 | 売った年の1月1日時点で5年以下 | 30% | 0.63% | 9% | 39.63% |
復興特別所得税は、所得税額に2.1%を掛けて計算します(国税庁 No.1440)。表の税率は2026年分の譲渡を前提にした数字で、税制改正があれば変わることがあります。住民税の税率は国税庁 No.3208 長期譲渡所得の税額の計算にも併記されています。
押さえておきたいポイント
所有期間は、実際に持っていた年数ではなく売った年の1月1日時点で判定します。たとえば購入から5年を少し過ぎた時点で売っても、その年の1月1日時点で5年以下なら短期譲渡所得になります。売る時期を決める前に、取得日を登記事項証明書や契約書で確かめておきましょう。
共有持分の譲渡所得の計算方法:取得費・譲渡費用・所有期間
共有持分の譲渡所得は、「売却代金-(取得費+譲渡費用)-特別控除額」で計算します。取得費は持分を手に入れるためにかかった費用、譲渡費用は売るために直接かかった費用で、取得費が分からない場合は売却代金の5%を取得費にできます。
取得費になるもの
取得費には、土地や建物の購入代金のほか、購入時の仲介手数料、登録免許税や不動産取得税などが含まれます。建物の取得費は、購入代金から所有期間中の減価償却費相当額を差し引いた額です(国税庁 No.3252 取得費となるもの)。共有持分を売る場合は、不動産全体の取得費のうち自分の持分に対応する部分が取得費になります。
譲渡費用になるもの・ならないもの
譲渡費用には、売るために支払った仲介手数料や、売主が負担した売買契約書の印紙税などが含まれます。一方、修繕費や固定資産税のように、資産の維持や管理のためにかかった費用は譲渡費用になりません(国税庁 No.3255 譲渡費用となるもの)。
取得費が分からないときは売却代金の5%
昔に購入した不動産や相続した不動産では、購入時の契約書が見つからないことがあります。取得費が分からない場合は、売却代金の5%相当額を取得費にできます。実際の取得費が5%相当額を下回る場合も、5%相当額を使えます(国税庁 No.3258 取得費が分からないとき)。
| 項目 | 取得費が分かる場合 | 取得費が分からない場合 |
|---|---|---|
| 売却代金 | 1,000万円 | 1,000万円 |
| 取得費 | 600万円(持分に対応する額) | 50万円(売却代金の5%) |
| 譲渡費用 | 50万円 | 50万円 |
| 譲渡所得 | 350万円 | 900万円 |
| 税額の目安(長期・20.315%) | 約71万円 | 約183万円 |
| 税額の目安(短期・39.63%) | 約139万円 | 約357万円 |
表は計算の流れをつかむための概算で、特例の適用や端数処理は考慮していません。同じ売却代金でも、取得費を書類で証明できるかどうかで税額が大きく変わることが分かります。実際の税額は、個別の事情に応じて税理士に確認しましょう。

相続で取得した共有持分を売るときの税金:取得費と取得時期の引継ぎ
相続で取得した共有持分を売るときは、亡くなった方が購入したときの取得費と取得時期をそのまま引き継いで譲渡所得を計算します。相続税を納めた場合は、一定期間内に売ると、相続税の一部を取得費に加える特例を使えることがあります。
取得費と取得時期は亡くなった方から引き継ぐ
相続した土地や建物の取得費は、亡くなった方が購入したときの購入代金や購入手数料などをもとに計算します。取得時期もそのまま引き継がれるため、長期か短期かは、亡くなった方が取得した時から数えて判定します(国税庁 No.3270 相続や贈与によって取得した土地・建物の取得費と取得の時期)。相続人が支払った相続登記の費用などは、業務に使っていない資産であれば取得費に含められます。ただし、売却代金の5%を取得費にする場合は、これらの費用を加えることはできません。
相続税の取得費加算の特例
相続や遺贈で財産を取得し、その人に相続税が課税されている場合、相続開始のあった日の翌日から相続税の申告期限の翌日以後3年を経過する日までに売れば、納めた相続税のうち一定額を取得費に加えられます(国税庁 No.3267 相続財産を譲渡した場合の取得費の特例)。加算できる額は、相続税額のうち売った財産に対応する部分で、譲渡益の額が上限です。
空き家を相続した場合の特例
亡くなった方が一人で住んでいた家を相続し、一定の要件を満たして売った場合は、譲渡所得から最高3,000万円を控除できる特例があります。対象は昭和56年5月31日以前に建築された家屋で、区分所有建物の登記がされている建物は除かれ、売却代金は1億円以下である必要があります。2024年1月1日以後の譲渡で、家屋と敷地を相続した相続人が3人以上の場合、控除額は1人あたり2,000万円です(国税庁 No.3306 被相続人の居住用財産(空き家)を売ったときの特例)。
この特例は、2027年12月31日までの譲渡で、かつ相続の開始があった日から3年を経過する日の属する年の12月31日までに売ることが条件です。相続人同士が共有している場合の適用可否は事情によって変わるため、売り方を決める前に税理士に確認しましょう。相続した共有不動産の売り方は、相続した不動産の売却先を解説した記事で整理しています。実家を取り壊して土地を売るか、相続人が家を建てて住むかで迷っている場合は、相続した土地を売るか建てるかの判断基準を解説した記事で、土地の条件と手続きの違いを確かめられます。
共有持分の売却で使える特例と使えないケース
共有のマイホームを売った場合、3,000万円の特別控除は、要件を満たす共有者1人ごとに最高3,000万円を使えます。一方で、敷地だけを共有している人や、親子・夫婦など特別の関係がある人に持分を売る場合は、原則としてこの特例を使えません。
3,000万円の特別控除は共有者ごとに判定する
共有のマイホームを売ったとき、特例を使えるかどうかは共有者ごとに判定し、控除額は共有者全員で3,000万円ではなく、適用を受けられる共有者1人につき最高3,000万円です。ただし、家屋は共有でなく敷地だけを共有している場合、家屋の所有者以外の人は原則として特例を使えません(国税庁 No.3308 共有のマイホームを売ったとき)。
特別の関係がある人への売却には使えない
マイホームの3,000万円特別控除は、親子や夫婦、生計を一にする親族などの「特別の関係がある人」に売った場合は使えません。以前住んでいた家は、住まなくなってから3年を経過する日の属する年の12月31日までに売ることも条件です(国税庁 No.3302 マイホームを売ったときの特例)。共有者である親族に自分の持分を売る場合は、この点に注意が必要です。
10年を超えて所有していれば軽減税率も
売った年の1月1日時点で家屋と敷地の所有期間がともに10年を超えるマイホームを売った場合は、課税長期譲渡所得のうち6,000万円以下の部分の所得税率が10%になる軽減税率の特例があります。この特例は、3,000万円の特別控除と重ねて使えます(国税庁 No.3305 マイホームを売ったときの軽減税率の特例)。
| 特例 | 主な対象 | 共有持分の売却での注意点 |
|---|---|---|
| マイホームの3,000万円特別控除 | 自分が住んでいる(住んでいた)家屋と敷地 | 共有者ごとに判定。敷地だけの共有や、特別の関係がある人への売却は原則対象外 |
| 軽減税率の特例 | 所有期間10年超のマイホーム | 3,000万円特別控除と併用できる |
| 空き家の特例 | 亡くなった方が一人で住んでいた家屋と敷地 | 建築時期・売却代金・期限の要件がある。相続人3人以上なら1人2,000万円 |
| 相続税の取得費加算 | 相続税が課税された相続財産 | 相続税の申告期限の翌日以後3年を経過する日までの売却が条件 |
特例は、それぞれに細かい要件があり、組み合わせられないものもあります。特例を使うには、必要な書類を添えて確定申告をすることが前提です。
売却以外の方法で共有持分を手放すときの税金
共有持分を売却以外の方法で手放すと、方法によって課税関係が変わります。共有者に時価より著しく安く売ると差額に贈与税が、持分を放棄すると他の共有者に贈与税がかかることがある一方、土地を持分どおりに現物で分ける場合は、譲渡がなかったものとして扱われます。
共有者に著しく安い価格で売る場合
個人から著しく低い価額で財産を譲り受けた場合、時価と支払った対価との差額は、譲り受けた人が贈与により取得したものとみなされます。土地や建物の時価は、通常の取引価額に相当する金額で考えます(国税庁 No.4423 個人から著しく低い価額で財産を譲り受けたとき、相続税法7条)。親族の共有者に「身内だから安く」と持分を譲ると、買った側に贈与税がかかることがあります。
持分を放棄する場合
共有者の1人が持分を放棄すると、その持分は他の共有者に帰属します(民法255条)。税務上は、放棄された持分を他の共有者がその持分に応じて贈与により取得したものとして扱います(相続税法基本通達9-12)。放棄した側に売却代金は入らず、受け取った側には贈与税がかかることがある点を理解しておきましょう。
土地を持分どおりに分ける場合
共有している1つの土地を、持分に応じて現物で分割した場合は、その分割による土地の譲渡はなかったものとして扱われます。分割後の土地の面積の比が持分割合と違っても、価額の比が持分割合とおおむね等しければ、持分に応ずる現物分割に当たります(所得税基本通達33-1の7)。持分と違う割合で分けたり、差額をお金で精算したりする場合は課税関係が変わることがあるため、事前に税理士に確認しましょう。
| 手放し方 | 手放した側 | 受け取った側 |
|---|---|---|
| 第三者や買取業者への売却 | 売却益が出れば譲渡所得税 | 購入なので贈与税はかからない |
| 共有者への時価での売却 | 売却益が出れば譲渡所得税 | 購入なので贈与税はかからない |
| 共有者への著しく低い価格での売却 | 売却益が出れば譲渡所得税 | 時価との差額に贈与税がかかることがある |
| 持分の放棄 | 対価がないため売却代金は入らない | 放棄された持分に贈与税がかかることがある |
| 土地の持分どおりの現物分割 | 譲渡はなかったものとして扱う | 譲渡はなかったものとして扱う |
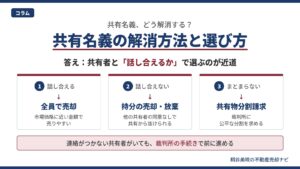
どの手放し方が選べるかは、他の共有者との関係や不動産の形によって変わります。方法ごとの手順と同意の要否は、共有名義の解消方法を7つの選択肢で比較した記事で詳しく解説しています。
桐谷式:共有持分の税金は「誰に売るか」と「いつ売るか」で変わる
共有持分の税金は、親族の共有者か第三者かという「誰に売るか」と、所有期間や相続からの経過年数という「いつ売るか」の2つで大きく変わります。その前提として、取得の経緯と取得費の書類を先に確かめておくことが欠かせません。
1
取得の経緯を確かめる
購入か相続か、取得した日はいつか、購入時の契約書や領収書が残っているかを確認します。
2
誰に売るかを決める
他の共有者や親族に売るのか、第三者や買取業者に売るのかで、使える特例と贈与税の論点が変わります。
3
いつ売るかを決める
所有期間の5年・10年の区切りや、住まなくなってからの期限、相続からの期限に当たらないかを確認します。
取得費を書類で固め、売る相手と時期で使える特例を確かめてから、価格と条件を決める
| あなたの状況 | 確かめたい論点 | 判断のポイント |
|---|---|---|
| 購入した共有のマイホームを売る | 3,000万円特別控除・軽減税率 | 共有者ごとに要件を満たすか、住まなくなってからの期限内か |
| 相続した持分を売る | 取得費・取得時期の引継ぎ、取得費加算 | 亡くなった方の購入時の書類があるか、相続税の申告期限から3年以内か |
| 相続した空き家の持分を売る | 空き家の特例 | 建築時期・売却代金・期限の要件と、相続人の人数 |
| 親族の共有者に持分を売る | みなし贈与、特例の対象外 | 時価に見合った価格か、マイホームの特例が使えないことを織り込んでいるか |
| 話し合いが難しく、第三者に持分を売る | 譲渡所得の計算と申告 | 買取価格から税金を差し引いた手取り額で比べているか |
著書『桐谷式 状況×軸メソッド』では、複雑な不動産の判断軸を8つに分けています。共有持分の税金では、そのうち「F 関係性」と「E 時間」が特に重要です。
共有持分を売った後の確定申告と相談先の分担
共有持分を売って譲渡所得が出た場合は、売った年の翌年に、共有者がそれぞれ確定申告をします。特例を使う場合も確定申告が必要です。税額の計算や特例の判断は税理士に、売却価格や契約条件は不動産会社に確認するという分担で進めると、確認の漏れを防げます。
確定申告では、売買契約書、購入時の契約書や領収書、仲介手数料などの譲渡費用の領収書、登記事項証明書などを使います。共有者全員で売った場合でも、申告は持分に応じて各自が行うため、売却代金や費用の分け方を共有者の間で書面に残しておくと、申告の数字がそろいます。
税金の確認先について、参考になる裁判例があります。外国法人からマンションを購入した買主が、源泉徴収義務の説明を巡って媒介業者などを訴えた事案で、東京地方裁判所の平成22年10月18日判決は、媒介業者には取引関係者の税金の内容や源泉徴収義務まで調査・説明する義務は原則としてないと判断しました(不動産適正取引推進機構「RETIO」No.83掲載の判例解説)。
不動産会社や買取業者は、税金を説明する立場にあるとは限りません。税額の見込みや特例の適用は税理士に、相続登記や持分移転の登記は司法書士に、共有者との間で争いがある場合は弁護士に相談しましょう。持分を売る場合の業者の選び方は、共有持分の買取業者を状況別に比較した記事で解説しています。
よくある質問(FAQ)
Q共有持分を売却すると税金はいくらかかりますか?
共有持分の売却にかかる税金は、売却代金から取得費と譲渡費用を差し引いた譲渡所得に税率を掛けて計算します。2026年分の譲渡では、売った年の1月1日時点で所有期間が5年を超える長期なら合計20.315%、5年以下の短期なら合計39.63%です。利益が出なければ譲渡所得税はかかりません。
Q共有持分を売ったら確定申告は必要ですか?
共有持分を売って譲渡所得が出た場合は、売った年の翌年に確定申告が必要です。共有者全員で不動産を売った場合も、持分に応じて各自が申告します。マイホームの3,000万円特別控除などの特例を使う場合も、必要な書類を添えて確定申告をすることが条件です。
Q共有名義の家を売ったとき、3,000万円の特別控除は使えますか?
共有名義の家を売った場合、3,000万円の特別控除は、要件を満たす共有者1人につき最高3,000万円まで使えます。ただし、家屋は共有でなく敷地だけを共有している人は原則として使えず、親子や夫婦など特別の関係がある人に売った場合も対象外です。
Q相続した共有持分を売るときの取得費はどうなりますか?
相続した共有持分の取得費は、亡くなった方が購入したときの購入代金や購入手数料などをもとに計算し、取得時期もそのまま引き継ぎます。購入時の書類がなく取得費が分からない場合は、売却代金の5%を取得費にできます。相続税を納めた場合は、取得費加算の特例を使えることがあります。
Q共有持分を他の共有者に安く売ると税金はかかりますか?
共有持分を他の共有者に時価より著しく低い価格で売ると、時価と代金の差額は、買った共有者が贈与により取得したものとみなされ、贈与税がかかることがあります。売った側には、売却益が出れば譲渡所得税がかかります。親族間で売る場合は、時価の確認と税理士への相談を先に行いましょう。
まとめ|共有持分の税金は「取得費の書類」と「売る相手・時期」から確かめる
共有持分の売却にかかる税金は、持分を売って出た利益にかかる所得税・復興特別所得税・住民税で、売却代金から取得費と譲渡費用を差し引いて持分ごとに計算します。税額は、取得費を書類で証明できるか、誰に売るか、いつ売るかで大きく変わるため、価格を決める前にこの3点を確かめておくことが大切です。
- 所有期間は売った年の1月1日時点で判定し、5年超なら長期、5年以下なら短期になる
- 取得費が分からないときは売却代金の5%を取得費にでき、相続した持分は取得費と取得時期を引き継ぐ
- マイホームの3,000万円特別控除は共有者ごとに最高3,000万円だが、特別の関係がある人への売却には使えない
- 共有者への著しく安い売却や持分の放棄では、受け取った側に贈与税がかかることがある
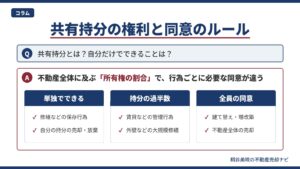
まずは購入時や相続時の書類と登記事項証明書を手元にそろえ、取得費と取得時期を確かめるところから始めてみてください。共有のルールは共有持分とは何かを解説した記事で、解消方法の全体像は共有名義の解消方法の記事で確認できます。

編集長の著書
桐谷式 状況×軸メソッド ── 複雑な不動産を、自分の状況で売る判断基準カタログ
相続・共有・離婚・訳あり物件など、複雑な不動産をどう売るか。十二の状況と八つの判断軸のマトリクスで、自分の状況に合う売り方と業者選びの枠組みを体系化した一冊です。本記事の「関係性」と「時間」の考え方も、この判断軸に基づいています。


難物件の査定を担当していたころ、共有持分の売却では、価格や条件の話が先に進み、税金の見込みは後回しになりがちだと感じていました。売った翌年の確定申告で初めて税額を知り、手元に残るお金の計算が変わってしまうこともあります。
私は税理士ではないため、個別の税額をお答えすることはできません。この記事では、売る前に知っておきたい仕組みと確認の順番を、一次情報に沿って並べていきます。